


Deutsche Bank
4,631.41K Rezensionen
App-Details
- Version
- 3.36.0.40362
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Deutsche Bank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
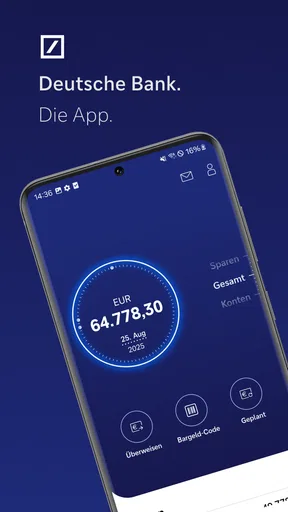
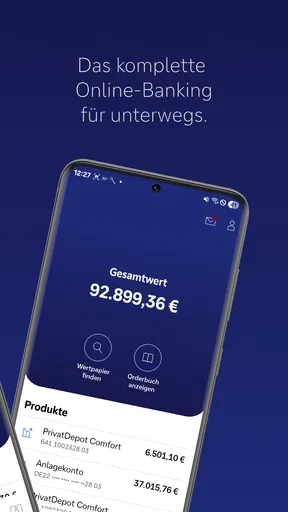
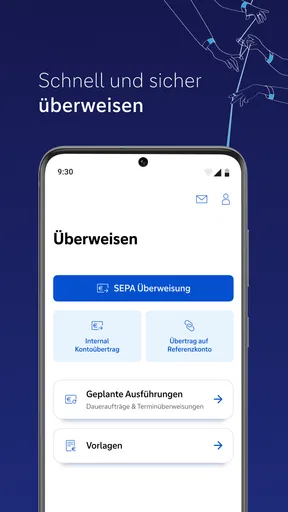
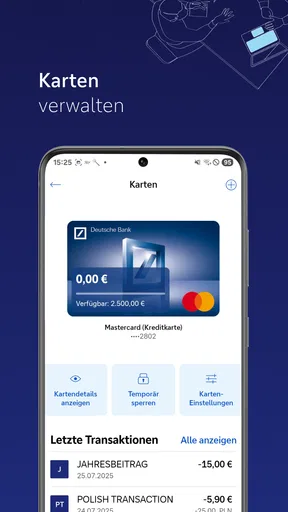
 Analyse von AppCompare
Wer sein Konto bei der Deutschen Bank führt, möchte unterwegs meist keine vollständige Finanzzentrale bedienen, sondern eine konkrete Sache schnell erledigen: den Kontostand prüfen, eine Überweisung anstoßen oder sehen, ob eine Zahlung bereits angekommen ist. Genau auf diesen Alltag konzentriert sich die mobile Banking-App der Deutschen Bank AG. Ich habe sie vor allem unter diesem Gesichtspunkt betrachtet: Wie gut funktioniert das komplette Online-Banking für unterwegs, wenn wenig Zeit bleibt und die Information trotzdem verlässlich auffindbar sein muss?
Mein Eindruck fällt insgesamt positiv aus. Die App wirkt nicht wie ein zusätzliches Finanzspielzeug neben dem eigentlichen Konto, sondern wie der mobile Zugang zu einer bestehenden Bankbeziehung. Das ist ihre größte Stärke, aber auch ihre Grenze. Wer Kunde der Deutschen Bank ist und regelmäßig unterwegs den Überblick behalten will, bekommt eine praktische Ergänzung zum Banking im Browser. Wer dagegen mehrere Banken in einer einzigen Oberfläche zusammenführen möchte oder eine besonders umfangreiche Finanzanalyse erwartet, sollte seine Erwartungen niedriger ansetzen.
Der entscheidende Vorteil: Bankgeschäfte ohne Umweg erledigen
Die wichtigste Fähigkeit der App ist für mich nicht eine einzelne spektakuläre Funktion, sondern der direkte Zugriff auf die alltäglichen Bankvorgänge. Statt erst einen Laptop zu öffnen oder eine Filiale beziehungsweise den Browser aufzusuchen, kann ich die App in einer passenden Situation verwenden: im Zug, beim Bezahlen einer Rechnung oder kurz vor einem Einkauf, wenn ich wissen möchte, wie viel Geld tatsächlich verfügbar ist.
Das klingt selbstverständlich, macht aber im Alltag einen deutlichen Unterschied. Eine Banking-App muss nicht ständig Aufmerksamkeit verlangen. Sie sollte dann bereitstehen, wenn ich sie brauche, und mich möglichst geradlinig zum richtigen Konto oder Vorgang führen. Bei der Deutschen Bank steht deshalb der praktische Zugriff auf das eigene Online-Banking im Mittelpunkt. Für mich ist das sinnvoller als eine Oberfläche, die mit vielen Zusatzinformationen überladen wird.
Die App gehört zur Kategorie Finanzen und ist kostenlos erhältlich. Entwickelt wird sie von der Deutschen Bank AG. Im Store erreicht sie eine durchschnittliche Bewertung von 4,6 bei rund 135.000 Bewertungen; außerdem kommt sie auf mehr als eine Million Installationen. Diese Zahlen ersetzen natürlich keinen eigenen Eindruck, zeigen aber, dass sie von vielen Kundinnen und Kunden regelmäßig genutzt wird.
Besonders hilfreich ist die Trennung zwischen dem schnellen Nachsehen und dem tatsächlichen Auftrag. Wenn ich nur prüfen möchte, ob eine erwartete Zahlung eingegangen ist, sollte ich nicht versehentlich in einen Überweisungsvorgang geraten. Umgekehrt muss eine Überweisung so klar geführt sein, dass ich Empfänger und Betrag vor dem Absenden noch einmal bewusst kontrolliere. Diese Unterscheidung ist bei Finanz-Apps wichtiger als eine besonders auffällige Gestaltung.
Warum der mobile Zugang im Alltag mehr bringt als der Browser
Das Online-Banking im Browser bleibt für längere Sitzungen und größere Übersichten nützlich. Auf einem größeren Bildschirm lassen sich mehrere Informationen bequemer vergleichen, und wer viele Vorgänge verwalten muss, arbeitet dort vermutlich konzentrierter. Die App spielt ihre Stärke dagegen in kurzen Momenten aus. Ich muss nicht erst den Arbeitsplatz wechseln, um eine einzelne Frage zu beantworten.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein realistisches Beispiel: Eine Rechnung wird fällig, während ich unterwegs bin, und ich möchte vor dem Überweisen prüfen, ob der Betrag auf dem richtigen Konto verfügbar ist. In dieser Situation zählt nicht, ob die App besonders viele Zusatzwerkzeuge anbietet. Entscheidend ist, dass ich mich anmelden, den Kontostand einordnen, die Zahlungsdaten eingeben und den Auftrag mit Ruhe prüfen kann. Genau für solche kurzen, aber wichtigen Entscheidungen ist der mobile Zugang sinnvoll.
Eine weitere Stärke liegt in der zeitlichen Nähe zum eigenen Konto. Ich kann nach einem Einkauf prüfen, ob eine Belastung bereits sichtbar ist, oder nach einer erwarteten Gutschrift nachsehen, ob sich der Kontostand verändert hat. Das hilft, wenn ich meine Ausgaben nicht ausschließlich am Monatsende kontrollieren möchte. Die App ersetzt dabei keine persönliche Budgetplanung, macht aber die laufende Kontrolle einfacher.
So fühlt sich die Nutzung in der Praxis an
Bei einer Banking-App achte ich zuerst darauf, ob die wichtigsten Wege verständlich bleiben. Der Einstieg sollte mich nicht zu langen Erklärungen zwingen, und die Kontoinformationen sollten nicht zwischen werblichen Elementen oder unnötigen Menüs verschwinden. Bei dieser App liegt der Nutzen in der Nähe zum eigentlichen Bankkonto: Ich öffne sie mit einer konkreten Absicht und kann mich auf die Kontoführung konzentrieren.
Für den täglichen Gebrauch empfehle ich, vor jeder Überweisung kurz innezuhalten und die Angaben nicht nur aus der Eingabezeile, sondern auch aus der abschließenden Übersicht zu prüfen. Gerade auf einem Smartphone kann ein kleiner Zahlendreher beim Empfänger oder Betrag leicht übersehen werden. Der größere Bildschirm eines Computers ist bei langen Zahlungsdaten angenehmer, aber die App ist praktisch, wenn die Daten bereits sorgfältig vorliegen und ich den Auftrag unterwegs erledigen muss.
Ein nützlicher Arbeitsablauf ist, die App nicht nur als Werkzeug zum Absenden von Zahlungen zu sehen. Ich kann sie auch als Kontrollpunkt verwenden: zuerst den Kontostand ansehen, dann die zuletzt sichtbaren Bewegungen prüfen und erst danach entscheiden, ob eine Überweisung wirklich nötig ist. Das verhindert, dass ich eine Zahlung doppelt anstoße, weil ich eine bereits gebuchte oder vorgemerkte Bewegung übersehen habe.
Gerade dieser kleine Schritt wird bei mobilen Finanzanwendungen oft unterschätzt. Die App ist am wertvollsten, wenn ich sie vor einer Entscheidung öffne, nicht erst danach. Wer vor dem Einkauf kurz den verfügbaren Rahmen prüft, kann unangenehme Überraschungen vermeiden. Wer nach einer Überweisung den Vorgang kontrolliert, hat außerdem ein besseres Gefühl dafür, ob der Auftrag tatsächlich so erfasst wurde, wie er geplant war.
Was ich bei der Bedienung besonders beachten würde
Ich würde die App nicht als Ersatz für Aufmerksamkeit verstehen. Ein Smartphone macht Bankgeschäfte bequem, aber nicht automatisch sicherer. Die kleine Anzeige, die Ablenkung unterwegs und ein hektischer Moment können dazu führen, dass Details zu schnell bestätigt werden. Deshalb gehört für mich zur guten Nutzung, Überweisungen nicht nebenbei an einer lauten Haltestelle oder während eines Gesprächs abzuschließen.
Der bessere Ablauf ist einfach: erst die Empfängerdaten bereitlegen, dann den Betrag kontrollieren, anschließend den Auftrag in Ruhe durchsehen und erst am Ende bestätigen. Bei wiederkehrenden Zahlungen lohnt es sich, besonders auf den Betrag und den Verwendungszweck zu achten, weil vertraute Namen schnell zu unkritischem Bestätigen verleiten. Diese Empfehlung ist kein Mangel der Deutschen-Bank-App, sondern eine praktische Konsequenz aus mobilem Banking.
Auch die Aktualität von Kontobewegungen sollte ich richtig einordnen. Eine App kann nur das anzeigen, was im Bankkonto bereits verarbeitet oder sichtbar ist. Wenn ich auf eine ganz frische Zahlung warte, sollte ich nicht aus einer noch nicht sichtbaren Bewegung sofort schließen, dass etwas schiefgelaufen ist. Für wichtige Fristen ist es klüger, den Auftrag frühzeitig zu erledigen statt bis zum letzten Moment zu warten.
Der beste Einsatz: kurze Entscheidungen mit direktem Kontobezug
Die App passt meiner Erfahrung nach am besten zu Menschen, die ihr Konto regelmäßig selbst verwalten und dabei nicht an einen festen Computer gebunden sein möchten. Besonders überzeugend ist sie für die tägliche Kontrolle: vor einem größeren Einkauf, nach dem Gehaltseingang, bei einer erwarteten Rückzahlung oder wenn eine Rechnung spontan bezahlt werden muss.
Ein gutes Szenario ist eine Reisevorbereitung. Vor der Abfahrt kann ich den Kontostand prüfen und offene Zahlungen erledigen. Unterwegs lässt sich kontrollieren, ob eine Belastung bereits sichtbar ist oder ob eine angekündigte Gutschrift angekommen ist. Das ist kein vollständiges Reisebudget, aber es reduziert die Unsicherheit, die entsteht, wenn ich mehrere Tage nicht am heimischen Rechner sitze.
Auch für Familien kann der mobile Zugriff praktisch sein, wenn eine Person die laufenden Zahlungen übernimmt und nicht jedes Mal den Computer freimachen möchte. Allerdings sollte die App nicht dazu führen, dass Bankgeschäfte unklar zwischen mehreren Personen geteilt werden. Wer den Zugang gemeinsam nutzt, braucht eine eindeutige Absprache darüber, wer welche Zahlung prüft und ausführt. Bei gemeinsamen Konten ist Übersicht wichtiger als Geschwindigkeit.
Für Selbstständige oder Menschen mit vielen geschäftlichen Vorgängen ist die Situation differenzierter. Die App kann hilfreich sein, um den Kontostand oder einzelne Bewegungen unterwegs zu kontrollieren. Für umfangreiche Buchhaltung, viele Zahlungsempfänger oder das systematische Archivieren von Unterlagen bleibt eine größere Arbeitsumgebung meistens angenehmer. Hier würde ich die mobile App als Ergänzung sehen, nicht als alleinigen Arbeitsplatz.
Die wichtigsten Abwägungen vor der Entscheidung
Die größte Einschränkung ergibt sich aus der engen Verbindung zur Deutschen Bank. Wer dort kein Konto führt, hat keinen naheliegenden Grund, diese App zu verwenden. Sie ist nicht als unabhängiger Finanzmanager gedacht, der automatisch verschiedene Bankverbindungen, Karten und Sparziele in einem gemeinsamen Bild zusammenführt. Für genau diesen Zweck sind Multibanking-Apps oft die passendere Alternative.
Auch Nutzerinnen und Nutzer, die vor allem Ausgaben kategorisieren, langfristige Budgets planen oder Vermögenswerte über mehrere Anbieter hinweg beobachten möchten, könnten hier zu wenig Analyse erwarten. Die Stärke liegt im Zugriff auf das eigene Banking, nicht in einer umfassenden Finanzplanung. Ich würde deshalb vor der Installation klären, ob ich eine Bank-App oder ein persönliches Finanzcockpit suche. Diese beiden Dinge überschneiden sich, sind aber nicht dasselbe.
Im Vergleich zum klassischen Browser-Banking gewinnt die App an Beweglichkeit und verliert naturgemäß etwas an Übersicht. Auf dem Smartphone muss ich stärker scrollen und konzentriert lesen. Lange Empfängerinformationen oder mehrere Kontobewegungen lassen sich auf einem größeren Bildschirm leichter vergleichen. Für eine einzelne Überweisung ist das kein großes Problem; bei einer längeren Sitzung kann der Browser komfortabler sein.
Im Vergleich zu einer Filiale gewinnt die App an Verfügbarkeit, ersetzt aber kein persönliches Gespräch. Wer eine komplexe finanzielle Entscheidung besprechen, Unterlagen ausführlich erklären oder eine individuelle Beratung möchte, braucht einen anderen Kontaktweg. Die App ist sehr gut für selbstständige Standardvorgänge, aber nicht dafür gedacht, jede Beratungssituation abzubilden.
Ein weiterer Trade-off betrifft die Geschwindigkeit. Der mobile Zugang verleitet dazu, Aufgaben sofort und nebenbei zu erledigen. Das ist praktisch, kann aber bei finanziell wichtigen Vorgängen zu wenig Nachdenken führen. Ich sehe die App deshalb am stärksten, wenn sie schnelle Kontrolle ermöglicht, ohne die abschließende Prüfung zu überspringen. Bequemlichkeit ist hier ein Vorteil, solange sie nicht in Automatismus umschlägt.
Für wen sich die App besonders lohnt
Ich würde sie vor allem Kundinnen und Kunden der Deutschen Bank empfehlen, die ihr Konto selbstständig führen und häufig unterwegs den aktuellen Stand sehen möchten. Sie passt zu Menschen, die Überweisungen nicht auf den Abend am Computer verschieben wollen und die ihre Kontobewegungen lieber regelmäßig in kurzen Momenten prüfen als selten in einer langen Sitzung.
Auch für Einsteiger kann der Ansatz angenehm sein, sofern sie bereits mit den grundlegenden Begriffen des Online-Bankings vertraut sind. Die App ist kostenlos und für alle Altersgruppen freigegeben; im Store ist sie mit USK ab 0 Jahren ausgewiesen. Das sagt nichts über die Schwierigkeit einzelner Bankvorgänge aus, zeigt aber, dass sie nicht als Unterhaltung oder als Anwendung mit einer besonderen Altersbarriere eingeordnet ist.
Weniger geeignet ist sie für Menschen, die bei jeder finanziellen Frage persönliche Unterstützung erwarten, mehrere Banken zentral verwalten möchten oder eine ausgeprägte Budget- und Vermögensanalyse suchen. In diesen Fällen würde ich entweder das Browser-Banking ergänzend nutzen oder nach einer spezialisierten Finanz-App schauen. Eine zusätzliche Anwendung kann dann sinnvoller sein als der Versuch, die Deutsche-Bank-App für Aufgaben einzusetzen, für die sie nicht im Mittelpunkt steht.
Wer ein älteres Smartphone besitzt, sollte außerdem auf die Systemvoraussetzung achten: Die aktuelle App setzt mindestens iOS beziehungsweise Android in Version 9 voraus. Für viele Geräte ist das unproblematisch, bei sehr alter Hardware kann die Nutzung aber ausgeschlossen sein. Die derzeitige Versionsnummer lautet 3.34.2.40346. Bei einer Banking-App ist es grundsätzlich sinnvoll, Aktualisierungen nicht unnötig aufzuschieben, weil eine veraltete Version zu Bedienproblemen führen kann.
Mein Urteil nach dem Alltagstest
Ich sehe die Deutsche-Bank-App als fokussiertes Werkzeug für eine klare Aufgabe: das eigene Online-Banking mobil zugänglich zu machen. Ihre Qualität zeigt sich weniger in spektakulären Zusatzfunktionen als darin, dass sie kurze Kontrollen und alltägliche Aufträge dort ermöglicht, wo sie gerade gebraucht werden. Für eine spontane Überweisung, den Blick auf den Kontostand oder die Kontrolle einer Kontobewegung ist das ein echter praktischer Gewinn.
Gleichzeitig sollte niemand von ihr erwarten, dass sie einen umfassenden Finanzplaner, eine Multibanking-Zentrale oder ein Beratungsgespräch ersetzt. Der Browser bleibt bei langen Vorgängen übersichtlicher, spezialisierte Finanz-Apps können bei Kategorien und Budgets mehr leisten, und persönliche Beratung ist bei komplexen Entscheidungen weiterhin eine eigene Sache.
Mein Fazit fällt deshalb klar, aber nicht pauschal aus: Die App ist eine gute Wahl, wenn du dein Deutsche-Bank-Konto unterwegs direkt und ohne unnötigen Umweg verwalten möchtest. Ich würde sie besonders für regelmäßige kurze Kontrollen empfehlen und bei jeder wichtigen Zahlung bewusst Zeit für die abschließende Prüfung einplanen. Genau in diesem ausgewogenen Einsatz liegt ihr größter Wert: Sie macht Banking flexibler, ohne dass sie den Nutzer von der eigenen Verantwortung entbindet.
Wer diese Erwartung teilt, bekommt mit Deutsche Bank eine kostenlose Finanz-App, die den mobilen Zugang zum eigenen Konto sinnvoll in den Alltag einfügt. Wer dagegen ein anbieterübergreifendes Finanzcockpit sucht, sollte sich nach einer anderen Lösung umsehen. Für Deutsche-Bank-Kunden, die ihre Standardgeschäfte selbst erledigen und dabei mobil bleiben möchten, ist sie dennoch eine überzeugende und naheliegende Begleitung.
Vorteile
- Umfangreiche Funktionen für Konten
- Karten und Überweisungen
- Praktische Fotoüberweisung für schnelles Bezahlen von Rechnungen
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Biometrische Anmeldung ermöglicht einen schnellen und sicheren Zugriff
- Viele Geldautomaten und Filialen in Deutschland verfügbar
Nachteile
- Einige Funktionen erfordern zusätzliche Freischaltungen oder Sicherheitsverfahren
- Die App kann auf älteren Geräten gelegentlich langsam reagieren
- Nicht alle Anliegen lassen sich direkt in der App klären
- Für bestimmte Services können zusätzliche Gebühren anfallen
- Der Funktionsumfang wirkt für Neukunden anfangs etwas unübersichtlich
Häufig gestellte Fragen zu Deutsche Bank
Was ist die Deutsche-Bank-App und welche Funktionen bietet sie?
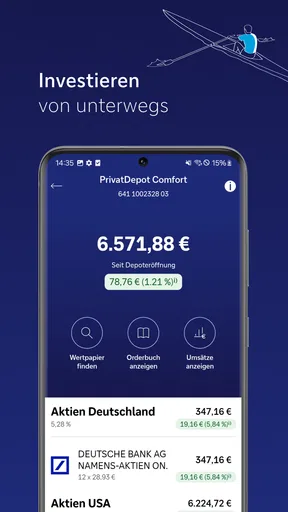
Die Deutsche-Bank-App ermöglicht Kunden, ihre Konten und Karten mobil zu verwalten. Nach der Anmeldung können Sie Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten, Rechnungen bezahlen und teilweise Wertpapierinformationen einsehen. Je nach Konto, Vertrag und Region stehen außerdem Funktionen wie Fotoüberweisung, Geld senden, Kartenverwaltung oder der Kontakt zum Kundenservice zur Verfügung.
Welche Voraussetzungen gelten für die Nutzung der Deutsche-Bank-App?
Für die Nutzung benötigen Sie in der Regel ein Konto bei der Deutschen Bank, einen aktivierten Online-Banking-Zugang und ein kompatibles Android- oder iOS-Gerät. Zusätzlich ist ein gültiges Sicherheitsverfahren erforderlich, beispielsweise photoTAN oder ein anderes von der Bank unterstütztes Freigabeverfahren. Eine stabile Internetverbindung sowie aktuelle Systemsoftware sind empfehlenswert, damit Anmeldung und Transaktionsfreigaben zuverlässig funktionieren.
Wie sicher ist das Mobile Banking mit der Deutsche-Bank-App?
Die App verwendet mehrere Sicherheitsmechanismen, darunter persönliche Zugangsdaten, Gerätebindung und eine zusätzliche Freigabe für viele Aufträge. Überweisungen müssen normalerweise separat bestätigt werden, etwa über photoTAN. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten ignorieren. Trotz technischer Schutzmaßnahmen bleibt ein sorgfältiger Umgang mit Smartphone und Login-Daten entscheidend.
Kann ich mit der Deutsche-Bank-App Überweisungen und Daueraufträge verwalten?
Ja, grundsätzlich lassen sich mit der App Überweisungen anlegen und freigeben. Je nach Kontomodell können Sie auch Vorlagen verwenden, Empfänger speichern, Umsätze kontrollieren und Daueraufträge einsehen oder bearbeiten. Für bestimmte Aufträge gelten möglicherweise Betragsgrenzen oder zusätzliche Sicherheitsprüfungen. Prüfen Sie vor der Bestätigung immer Empfänger, IBAN, Betrag und Ausführungsdatum, da Fehler bei Bankaufträgen problematisch sein können.
Ist die Deutsche-Bank-App kostenlos und eignet sie sich für alle Kunden?
Der Download der Deutsche-Bank-App ist üblicherweise kostenlos. Für die Nutzung können jedoch abhängig von Ihrem Kontomodell, den gewählten Bankleistungen oder einzelnen Transaktionen Gebühren anfallen. Die App richtet sich vor allem an Kunden mit aktiviertem Online Banking; nicht jede Funktion ist für jedes Konto verfügbar. Vor der Installation sollten Sie außerdem die aktuellen Systemanforderungen und Datenschutzinformationen im jeweiligen App Store prüfen.


